

深入了解澳洲自我管理养老金(SMSF)
澳洲自我管理养老金(SMSF)也称自营或自管养老金,是养老金的类型之一,它是一种信托方式,旨在让养老金账户的会员对养老金的投资拥有直接的控制权。
澳洲养老金资讯

什么是自我管理养老金(SMSF)
自我管理养老金(SMSF)也称自营或自管养老金,是养老金的类型之一,它是一种信托方式,旨在让养老金账户的会员对养老金的投资拥有直接的控制权。
核心机制:
自我管理养老金的每个会员都是独立信托人或者公司信托人的董事。
信托人(或公司董事)负责对养老金进行运作和投资,并且负责制定投资策略和确保养老金合法合规。
简而言之,您不再是把钱交给一个大型机构去管理,而是自己当老板,自己做出所有的投资决策并承担相应的法律责任。
自管养老金的核心架构与身份要求
自管养老金区别于普通(行业或零售)养老金的最大特点在于其独特的架构,它对成员和信托人的身份有严格要求:
1. 信托契约(Trust Deed)
SMSF 是一个信托,必须有一个正式的信托契约,这是管理养老金的法律文件。它规定了养老金的目的、信托人的权力和责任、成员的权益以及养老金的运作规则。
2. 信托人类型
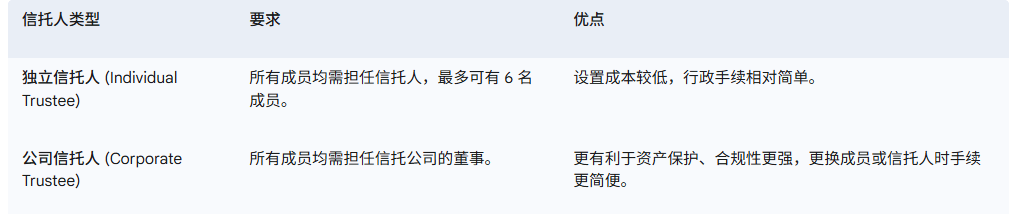
自管养老金必须有信托人来持有资产并进行管理,信托人有两种形式:
自我管理养老金的优势
自我管理养老金(SMSF)在当今的退休规划中表现出其独特的优势,成为澳洲人最主要的养老金选择之一。
优势一:自主控制权
与传统养老金形式相比,SMSF允许成员自主选择投资对象,这包括股票、房地产、基金和其他金融工具。这种控制权使得投资者能够根据市场动态迅速做出决策,从而优化回报。
优势二:投资选择的广泛性
传统的养老金通常只能投资于预先选定的一系列基金或股票,但 自管养老金可以投资于更广泛的资产类别(需符合法律规定):
直接商业地产 (Commercial Property): 自管养老金可以购买商业地产,并租给自己成员拥有的生意(需满足特定条件)。
私营公司或信托 (Private Company/Trust): 在严格的“非关联方交易”规则下,可投资于非上市实体。
直接股票和另类投资 (Direct Stocks & Alternative Investments): 可直接购买澳交所(ASX)股票、国际股票,或对冲基金、贵金属和加密货币等。
优势三:更精准的税务管理策略
信托人可以控制何时出售资产以及如何分配投资收益,从而优化自管养老金在缴税阶段(积累阶段15%的平税率或退休阶段的 0%税率)的税务结果。
例如,信托人可以选择在收益率较低的年份出售亏损资产以抵消资本利得,或在成员进入免税退休阶段时出售增值资产,以实现 0% 资本利得税。
优势四:资产集合与遗产规划
自管养老金允许多达 6 名家庭成员将养老金资产集中在一起,形成更大的资产池,以降低管理费用和增加投资能力。同时,会员和信托人可以通过有效的遗产规划,更精细地控制遗产分配。
但是,自管养老金也有其不足之处,例如管理成本和合规责任等。与大型养老金基金相比,自我管理养老金需要成员具备一定的财务知识,虽然有专业认识协助管理,但信托人和成员仍需投入一定的时间和精力,以确保所有操作符合监管机构的要求。
总的而言,自我管理养老金在投资控制权、灵活性及个性化策略方面具有明显的优势,使其在澳洲养老金中占据重要地位。然而,自管养老金的信托人和成员也需认真考虑其相应的责任与挑战。
案例解析:自管养老金的实际应用
通过以下两个例子,您可以更好地理解 自管养老金的实际应用。
案例一:商业地产投资与租金收入
张先生和李女士为夫妇,共同经营一家小型咨询公司,他们目前在外面租用办公室。他们决定设立一个 SMSF。
他们的自管养老金使用积累的养老金,并利用有限追索权贷款安排(Limited Recourse Borrowing Arrangement, LRBA),购买了一栋价值 $800,000 的商业办公室。张先生和李女士的咨询公司以市场价向 他们的自管养老金支付租金。
结果:
租金收入(自管养老金的纳税收入)在积累阶段仅需缴纳 15% 的税(低于个人或公司税率)。
房产未来的资本增值同样在优惠税率下积累。
张先生夫妇的公司获得了稳定的营业场所,而租金实质上是从自己的公司流向了自己的养老金账户,增加了退休储蓄。
合规重点: 租约和租金必须完全按市场公平原则(Arm's Length Basis)进行,这是“只为退休目的”的关键体现。
案例二:利用税收阶段进行税务优化
王女士在62岁时退休,她的自管养老金由积累阶段(Accumulation Phase)转为完全退休阶段(Pension Phase)。她拥有一批持有 10 年以上并已大幅增值的股票。
王女士在开始退休阶段后,出售了一部分增值额度高的股票,资本利得近$50万澳元。
结果:
出售股票所产生的巨额资本利得无需缴纳任何税款,因为她是在免税的退休阶段进行的交易。
如果这些股票是由她个人名义持有,她将需要为50%的资本利得缴税47%的收入税。
自我管理养老金是一个强大的财富管理工具,提供了无与伦比的控制权和投资灵活性,它适合那些对投资有深刻理解、时间充裕、且愿意承担信托人法律责任的个人。
此外,为了确保自管养老金的有效管理,建议您寻求专业的会计和金融投资顾问的协助,他们能够提供专业意见,帮助您优化投资选择和满足监管要求,让您能够有效地管理您的自管养老金,从而为未来的退休生活打下坚实的基础。
本文信息由SafeNest Super Pty Ltd 提供,所提供的信息并非个人理财建议,而且并不考虑您个人的目标,财务状况或需求,请不要作为金融或税务建议,请您在使用任何信息之前,仔细考虑您的个人状况,财务目标和需求。我们建议客户咨询有资质的金融财务顾问,根据您的个人目标,财务状况和需求,为您提供一份金融建议书(Statement of Advice)。
Safenest Super is a professional accounting firm. All information on the website has been prepared without taking into account your personal objections. Before acting on any information, you should carefully consider your personal circumstances. We strongly recommend that you consult with a licensed financial planner to obtain a statement of advice.
Liability limited by a Scheme approved under Professional Standards Legislation