

避开ATO雷区:用SMSF开发房产,你必须知道的3个“保命”法则!
我们都知道自我管理养老金(SMSF,下面简称“自管养老金”)可以投资房产。那么自管养老金能不能进行房产开发呢?澳洲税务局(ATO)的审计师对这类项目尤其关注。你的“致富之路”上,布满了可能导致45%最高税率罚款的致命陷阱。 下面我们将为你揭示用自管养老金进行地产开发的3个核心“保命”法则,让你在不违规的前提下,稳健地积累退休财富。
SMSF与房产
我们都知道自我管理养老金(SMSF,下面简称“自管养老金”)可以投资房产。那么自管养老金能不能进行房产开发呢?
你梦想中的SMSF地产开发,可能是给税务局送钱的陷阱!
许多高净值人士都渴望用自管养老金(SMSF)的税收优惠来创造地产开发奇迹。想象一下,将一块空地变成一个高回报的商业地产,所有的利润都以15%的优惠税率累积,甚至在退休后免税!梦想很美好,现实很骨干。澳洲税务局(ATO)的审计师对这类项目尤其关注。你的“致富之路”上,布满了可能导致45%最高税率罚款的致命陷阱。
下面我们将为你揭示用自管养老金进行地产开发的3个核心“保命”法则,让你在不违规的前提下,稳健地积累退休财富。
第一法则:⚠️ “唯一宗旨测试”(Sole Purpose Test)——你不能有任何“好处”!
根据澳洲养老金法,自管养老金(SMSF)存在的唯一目的,是为你的退休生活谋福利。任何地产开发项目都必须通过严格的“唯一宗旨测试”。
什么是“唯一宗旨测试”?
自管养老金存在的唯一目的: 所有的投资决策,包括地产开发,只能是为了给成员提供退休福利(或死亡/伤残福利)。
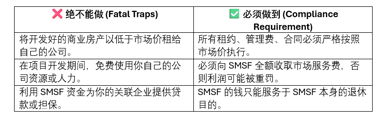
现时利益的陷阱: 你的开发项目不能为你本人、你的亲属或你的关联生意带来任何眼前的“好处”。
一句话总结: 你的项目不能成为你个人或生意的“提款机”或“优惠福利社”。
第二法则:🤝 所有的交易都要“公平”——“非公平交易收入”(NALI)的核弹
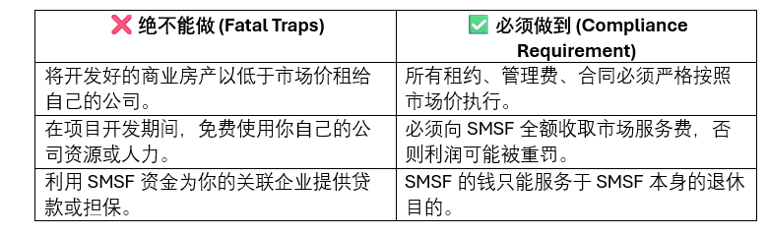
所有的自管养老金交易,特别是与关联方(如你自己、家人、公司)之间的交易,都必须严格遵守“公平交易原则”(Arm's Length Dealing)。一旦违反,你将面临“非公平交易收入”(NALI,Non-Arm's Length Income)高达45%的重税惩罚。
“非公平交易收入”(NALI)的后果有多严重?
如果ATO认定你的交易“不公平”:
税率飙升: 由该交易产生的所有收入(包括开发利润)将不再享受15%的优惠税率,而是被征收45%的最高边际税率!
损失惨重: 这种高额税收惩罚足以吞噬你的大部分开发利润,甚至导致整个项目亏损。
如何确保“公平”?
独立估值: 购买土地、确定建筑成本、未来的租金收入等,必须由独立的、专业的第三方提供正式估值报告。
正式文件: 所有的合同、协议、借贷文件必须正式、完整,就像你与一个完全不认识的商业伙伴交易一样。
按时付费: 关联方为项目提供的任何服务(如管理、会计、法律),都必须按市场价全额收费,并确保自管养老金及时支付。
第三法则:不能借贷开发房产—— 严格现金流预算!
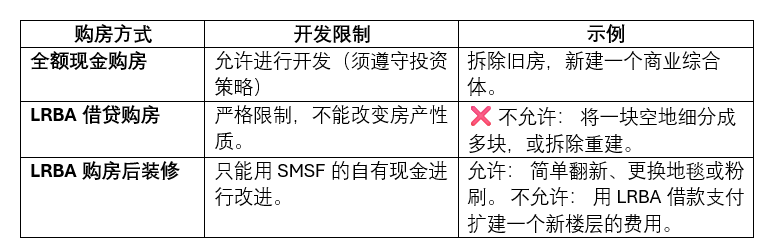
很多客户在自管养老金里使用有限追索权限借贷安排(Limited Recourse Borrowing Arrangement, LRBA)投资房产。但是如果你把这处投资房一分为二,或者推倒重建,那要三思而行,这里是最严格的雷区!
核心规则:用有限追索权限借贷安排购买的投资房不能有本质上的改变,也就是说,正常的维修可以,但不能大幅度的翻新,“改变资产的性质”。
简单判断法: 如果你的开发工程需要向市政厅申请开发申请(DA),那么极大可能改变用有限追索借贷安排购买的投资房的性质,极有可能违反规则!
自管养老金进行房产开发是积累退休财富的强大工具,但它技术性极强,而且要依赖自管养老金的自有现金,可操作性大大降低。
所以,在您开始用自管养老金投资房产,或有想法进行房产开发之前,请务必:
咨询SMSF专家: 确保项目结构符合ATO所有规定。
投资策略先行: 确保开发项目与你的自管养老金风险承受能力和退休目标一致。
文件留存: 保留所有估值、合同、商业条款的证据,以应对审计。
总而言之,别让一个梦想中的项目,因为缺乏合规意识,变成你退休储蓄的噩梦!
寿宁自我管理养老金公司(Safenest Super)是一家专业的会计师事务所,我们所提供的所有信息咨询均为一般信息,并非个人理财建议,而且并不考虑您个人的目标,财务状况或需求,请不要作为金融或税务建议,请您在使用任何信息之前,仔细考虑您的个人状况,财务目标和需求,并向有资质的金融理财顾问寻求专业建议。
Safenest Super is a professional accounting firm. All information on the website has been prepared without taking into account your personal objections. Before acting on any information, you should carefully consider your personal circumstances. We strongly recommend that you consult with a licensed financial planner to obtain a statement of advice.
Liability limited by a Scheme approved under Professional Standards Legislation