

左手换右手,一年净增$10,000现金流! 揭秘澳洲自管养老金(SMSF)回租策略
对于许多企业主而言,办公场地租金是一项长期的经营成本。在澳大利亚 superannuation 法律框架下,自管养老金(SMSF)被允许购买“商业实际物业(Business Real Property)”并将其回租给成员自己的经营实体。这种结构在符合特定合规条件下,可以改变家族整体资产的税务分布。
SMSF与房产
对于许多企业主而言,办公场地租金是一项长期的经营成本。在澳大利亚 superannuation 法律框架下,自管养老金(SMSF)被允许购买“商业实际物业(Business Real Property)”并将其回租给成员自己的经营实体。这种结构在符合特定合规条件下,可以改变家族整体资产的税务分布。
假设性案例分析
以下示例仅用于说明 2025/26 财年的税务计算原理。所有数据均为假设。
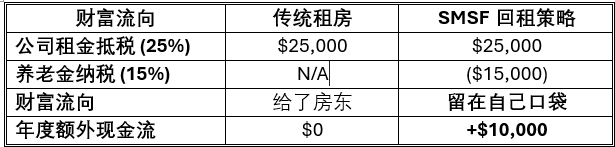
假设王先生在悉尼经营一家公司,目前每年向第三方房东支付 $100,000 租金。若王先生的 SMSF 购入该物业并回租给其公司,财务流程将发生如下变化:
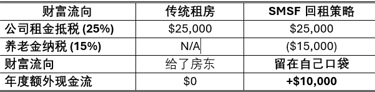
税务利差计算(10% 的差额):
公司端的抵税: 公司支付的 $100,000 租金在会计上属于 100% 可扣税支出。按照 25% 的企业税率计算,这为公司减少了 $25,000 的税负。
养老金端的纳税: SMSF 收到这 $100,000 的租金收入。在“累积阶段(Accumulation Phase)”,这笔收入通常按优惠税率 15% 纳税,即缴纳 $15,000 税款。
结构性净增: 在这个假设模型中,由于公司端节省的税款(25%)高于养老金端缴纳的税款(15%),每年有额外的 $10,000 留在王先生的整体家庭资产(公司+养老金)中,而非缴纳给税务局。
点评:同样的$10万租金,通过“左手换右手”的操作,王先生可掌控的财富每年平白多出了 $10,000 的净现金流入!
老板们的“三位一体”财富盾牌
掌控感: 自己做房东,租金稳定,告别恶意涨租和搬迁烦恼。
资产隔离: 办公室产权归自管养老金所有,法律上与公司业务隔离。即便生意有波动,资产也更安全。
免税退休:王先生的最终目的是为自己积累足够的财富,有一个舒适的退休生活。 等王先生退休进入退休阶段(Pension Phase),再去处置这套房子,增值部分甚至可能完全免税!
合规经营的四要素:公平交易原则
很多老板担心:如果把办公室租给自己的生意,澳洲税务局(ATO)会不会找麻烦?
对于自管养老金的回租策略,只要做好以下四点,你就可以挺直腰板省税:
“纯办公”原则 (Wholly & Exclusively):商业物业必须100%用于业务经营。法律禁止将含有私人居住用途的物业通过此类方式处理。
像对待“陌生房客”一样收取租金: 养老金收取的租金必须参考市场水平。在租赁开始前,通常需要获得一份独立的市场租金评估报告。租金过高或过低都可能触发税务局的合规审查(涉及 NALI 规则)
正式租赁协议 (Written Lease): 自管养老金与公司之间必须签署法律认可的租赁合同,明确规定:
交租条款: 租金必须按时、足额支付。
调价机制: 例如根据 CPI 定期调整租金。
费用分担: 明确谁负责支付地税(Council Rate)、保险和维修费用。
年度审计准备: 审计师每年都会核查租金支付流水、租赁合同以及租金是否符合市场价。
潜在优势与相关风险
潜在优势:
资产隔离: 房产持有在 SMSF 框架下,通常与运营公司的业务风险相互隔离。
长期税务规划: 若房产持有至成员进入“退休阶段(Pension Phase)”,该资产产生的租金及未来的资本利得(增值部分)可能适用更低甚至为零的税率。
关键风险:
流动性风险: 房产属于变现较慢的资产。如果养老金需要支付给成员养老金或面临紧急支出,房产可能无法迅速套现。
集中风险: 若房产占据了 SMSF 资产的绝大部分,基金将面临缺乏多样化投资的风险。
利用 SMSF 购买商业办公物业并回租给自己的生意,是澳大利亚法律允许的一种财富管理结构。它的核心在于利用公司税与养老金优惠税率之间的差额。然而,该操作要求受托人具备极高的合规意识,并严格按照商业逻辑运营。
该文章为一般信息,并非个人理财建议,而且并不考虑您个人的目标,财务状况或需求,请不要作为金融或税务建议,请您在使用任何信息之前,仔细考虑您的个人状况,财务目标和需求。我们建议您在设立自我管理养老金(SMSF)或者要求其他金融服务时,咨询有金融执照的金融财务顾问,根据您的个人目标,财务状况和需求,为您提供一份金融建议书(Statement of Advice)。
Safenest Super is a professional accounting firm. All information on the website has been prepared without taking into account your personal objections. Before acting on any information, you should carefully consider your personal circumstances. We strongly recommend that you consult with a licensed financial planner to obtain a statement of advice.
Liability limited by a Scheme approved under Professional Standards Legislation